
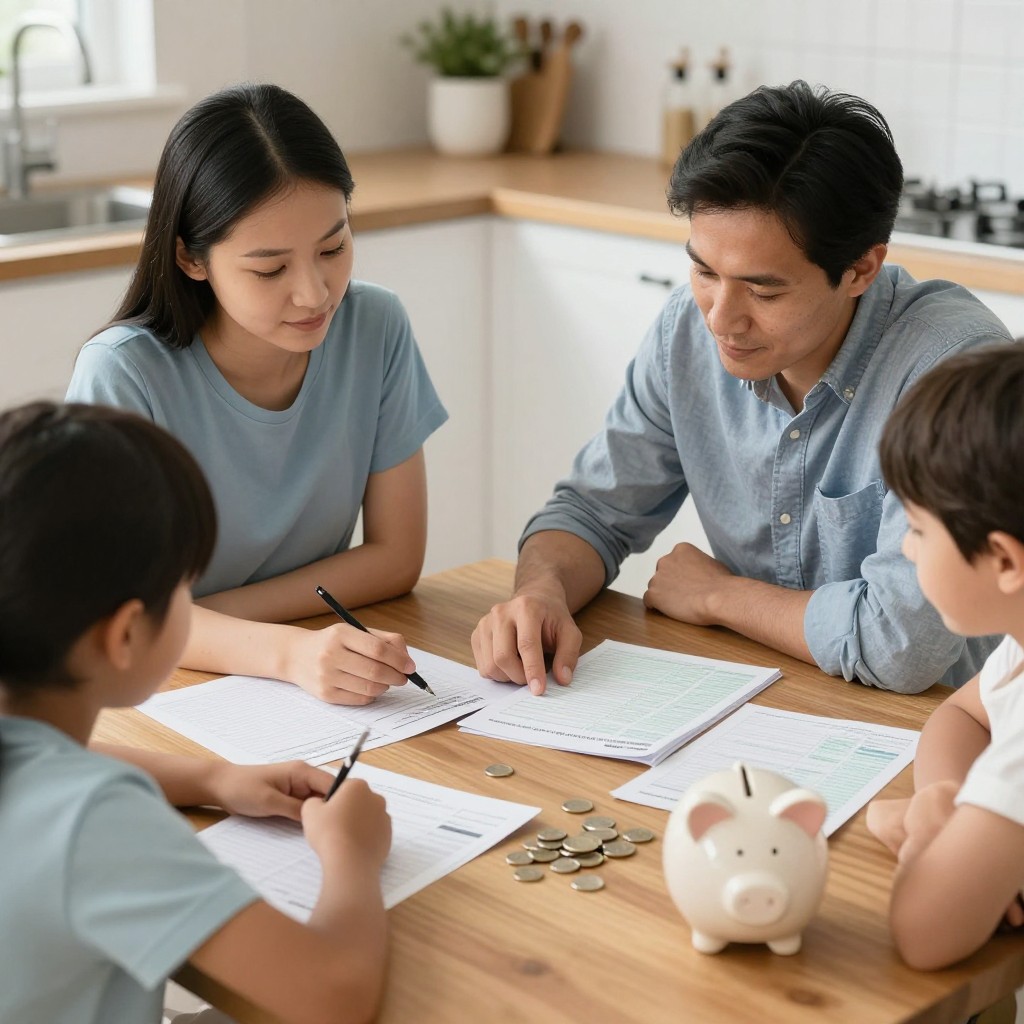
Семейный бюджет помогает заранее распределять доходы, оплачивать обязательные расходы и откладывать на цели без постоянных споров о каждой покупке. Начните с общей картины доходов и платежей, договоритесь о правилах обсуждения крупных трат и регулярно сверяйте план с реальностью. Детям объясняйте деньги постепенно - на понятных возрасту примерах и без чувства вины.
Опоры спокойного семейного бюджета
- Считайте доступным доходом только деньги, которые семья действительно получила или уверенно ожидает.
- Сначала учитывайте жильё, питание, лечение, транспорт, долги и другие обязательные платежи.
- Резерв и финансовые цели планируйте с учётом реальных возможностей, а не за счёт просрочки обязательств.
- Заранее договоритесь, какие покупки каждый член семьи решает самостоятельно, а какие обсуждаются вместе.
- Обсуждайте бюджет регулярно и без обвинений: отклонение от плана - повод его пересмотреть.
С чего начать планирование доходов и обязательных расходов
Планирование семейного бюджета подходит семьям с общими расходами, раздельными счетами и нерегулярными доходами: важно не объединять все деньги, а согласовать, как оплачиваются совместные нужды. Оно особенно полезно перед крупной покупкой, при изменении дохода или появлении новых обязательств.
Не нужно составлять подробный план в разгар ссоры, под давлением или без доступа к сведениям о долгах и регулярных платежах. Сначала соберите информацию и выберите спокойное время для разговора. Если финансовые решения связаны с насилием или принуждением, приоритетом должна быть безопасность, а не совместное обсуждение бюджета.
Запишите регулярные доходы каждого взрослого, даты поступлений и обязательные платежи. Для дохода, который меняется, не закладывайте в план максимальную удачную сумму: ориентируйтесь на консервативную оценку и отдельно отмечайте поступления, в которых пока нет уверенности.
Как распределить деньги между нуждами, целями и резервом
Для планирования понадобятся выписки или история операций, сведения о предстоящих счетах и доступный способ вести записи: таблица, приложение или бумажный блокнот. Выберите инструмент, которым смогут пользоваться все участники договорённости. Не передавайте друг другу пароли и коды доступа; достаточно согласовать суммы и правила.
Подход зависит от того, насколько семье удобно отслеживать траты и как устроены счета. Это выбор способа учёта, а не финансовой услуги: не требуется оформлять продукт или переводить деньги на общий счёт.
| Подход | Как вести учёт | Когда удобен | На что обратить внимание |
|---|---|---|---|
| Общая таблица | Записывать доходы, категории и фактические траты в одном файле. | Если семье важно видеть общий план и можно регулярно обновлять записи. | Заранее договориться, кто вносит данные и кому открыт доступ. |
| Приложение или история операций | Использовать категории и сверять расходы с банковскими операциями. | Если семье проще проверять траты с телефона. | Проверять, какие сведения собирает приложение; не делиться банковскими кодами. |
| Бумажный список | Записывать плановые суммы и отмечать оплаченные расходы. | Если важна простота или не всем удобно пользоваться цифровыми инструментами. | Хранить записи так, чтобы необходимые сведения были доступны участникам бюджета. |
Разделите деньги на обязательные нужды, повседневные переменные траты, цели и резерв. Если есть просроченные долги или срочные счета, сначала учтите их и уточните условия платежей у кредитора; не берите новый долг только ради соблюдения плана накоплений.
Семейный бюджет по категориям: пример распределения на месяц
Ниже - последовательность для планирования семейного бюджета. Перед расчётами проверьте ограничения, чтобы план не создавал новых финансовых рисков:
- Не считайте неподтверждённый доход гарантированным.
- Не пропускайте платежи по долгам и обязательным счетам ради накоплений.
- Не устанавливайте жёсткую сумму резерва, если она оставляет семью без денег на базовые нужды.
- Не используйте кредит, чтобы скрыть нехватку денег в обычном бюджете.
-
Сведите подтверждённые доходы.
Запишите, сколько и когда поступит каждому взрослому, отдельно отметьте переменные и разовые суммы. Если доход нестабилен, составьте основной план на осторожную оценку, а дополнительные поступления распределяйте после получения. -
Выпишите обязательные платежи.
Добавьте жильё, коммунальные услуги, связь, транспорт, регулярные платежи по долгам, лечение и другие необходимые расходы. Укажите даты оплаты, чтобы заранее видеть, когда деньги должны быть доступны. -
Оцените повседневные категории.
Посмотрите на недавние расходы на продукты, бытовые нужды и другие переменные траты. Если данных мало, ведите простой учёт и пересмотрите оценки после первого периода, не воспринимая черновой план как обещание точного результата. -
Назначьте суммы на цели и резерв.
Определите, какие цели важнее сейчас, и выделите посильную сумму после обязательных платежей и базовых нужд. Если есть срочная нехватка денег или просрочка, сначала разберите её, а отчисления на цели временно уменьшите либо приостановите. -
Распределите даты и ответственность.
Решите, кто оплачивает совместные счета, кто обновляет учёт и когда семья сверяет план. При раздельных счетах можно вести общий список обязательств, не передавая друг другу доступ к банковским приложениям. -
Проверьте план в конце периода.
Сравните запланированные и фактические расходы, отметьте неожиданные платежи и категории, где оценки оказались неточными. Используйте результат для корректировки следующего плана, а не для поиска виноватого.
Пример распределения - только иллюстрация, а не универсальная норма. Сначала учтите обязательные и базовые расходы, затем оцените доступную сумму для целей, резерва и необязательных покупок. Конкретные суммы и приоритеты определяйте по фактическим доходам и расходам семьи.
Как обсуждать покупки и финансовые решения без взаимных претензий
Проверяйте не только суммы, но и то, подходит ли семье сама договорённость. Используйте чек-лист:
- Все участники понимают, какие расходы считаются обязательными.
- Известно, какие покупки можно делать самостоятельно, а какие стоит обсуждать заранее.
- Для крупных или внеплановых трат есть понятное правило согласования, а не внезапный запрет.
- Каждый взрослый может высказать опасение без насмешек и обвинений.
- Решения учитывают личные потребности и не требуют раскрывать посторонним финансовые данные.
- При несогласии семья может отложить покупку и вернуться к разговору в назначенное время.
- План пересматривают, если меняются доходы, счета или семейные обстоятельства.
Полезная формулировка: "У нас есть такая сумма на эту категорию. Давай посмотрим, можно ли купить это сейчас или лучше перенести на следующий месяц". Она помогает обсуждать решение, не превращая разговор в оценку характера или намерений другого человека.
Что и в каком возрасте объяснять детям о деньгах
Финансовая грамотность для детей начинается с простых бытовых ситуаций: откуда берутся деньги, зачем планировать покупки и почему иногда приходится выбирать. Возрастные ориентиры ниже - подсказка, а не требование; учитывайте понимание ребёнка и особенности семьи.
- Дошкольникам: объясняйте, что деньги используют для покупок и что у них есть предел. Можно вместе выбрать одну небольшую покупку из предложенных вариантов.
- Младшим школьникам: показывайте, как сравнить цену и отложить часть карманных денег на выбранную цель. Обсуждайте решение спокойно, даже если ребёнок потратил деньги не так, как вы ожидали.
- Подросткам: обсуждайте бюджет поездки, подписок или личных расходов и способы планировать траты. Говорите о рисках долгов и защите банковских данных, не передавая ребёнку ответственность за финансовые проблемы взрослых.
Чтобы понять, как научить ребенка обращаться с деньгами, используйте понятные сценарии: "У нас есть сумма на перекус. Выберем то, что тебе важнее" - для младшего ребёнка; "Эту покупку можно запланировать, если отложить часть карманных денег" - для школьника; "Давай сверим расходы на месяц и решим, что ты оплачиваешь сам, а что остаётся семейной обязанностью" - для подростка.
Частые ошибки взрослых:
- Использовать деньги как угрозу, наказание или способ пристыдить ребёнка.
- Обещать карманные деньги или покупки, не учитывая реальные возможности семьи.
- Объяснять семейные долги так, чтобы ребёнок чувствовал себя виноватым или обязанным их погашать.
- Требовать от ребёнка накоплений, не объясняя цель и срок.
- Осуждать любой выбор ребёнка вместо обсуждения последствий.
- Оставлять без внимания правила безопасности: нельзя сообщать посторонним пароли, коды и данные карты.
Как корректировать план при снижении дохода и непредвиденных тратах
При изменении обстоятельств не пытайтесь сохранить прежний план любой ценой. Выберите вариант действий по ситуации:
- Доход снизился, но обязательные платежи пока посильны. Пересчитайте бюджет по фактической сумме, сначала оставьте базовые нужды и обязательства, временно сократите необязательные траты и цели.
- Доход нерегулярный. Распределяйте подтверждённые поступления по приоритетам после получения; не обещайте потратить деньги, которые ещё не поступили. По возможности планируйте ближайшие обязательные счета отдельно.
- Возникла срочная трата. Уточните её стоимость и срок, затем решите, какие категории можно временно уменьшить. Если рассматриваете заём, сначала проверьте полную сумму выплат и возможность обслуживать долг; при сомнениях не принимайте решение под давлением.
- Платёж по долгу становится неподъёмным. Не игнорируйте проблему: свяжитесь с кредитором и выясните доступные варианты изменения графика. Не обещайте платежи, которые семья не сможет выполнить.
Если после обязательных расходов денег не хватает на базовые нужды, бюджет сам по себе не устранит дефицит. Зафиксируйте недостающую сумму, проверьте доступные варианты поддержки и при необходимости обратитесь за консультацией к специалисту по долгам или социальной помощи.
Разбираем ситуации, которые возникают при семейном планировании
Нужно ли вести общий счёт, чтобы планировать семейный бюджет?
Нет. Можно пользоваться раздельными счетами и общим списком доходов, обязательств и договорённостей. Важно, чтобы каждый участник понимал свою часть расходов и сроки платежей.
Что делать, если один из взрослых не хочет обсуждать деньги?
Предложите короткий разговор об одной практической теме, например о ближайших обязательных платежах, и договоритесь о времени без спешки. Не передавайте пароли и не пытайтесь получить доступ к чужому счёту без согласия.
Как планировать бюджет, если доход каждый месяц разный?
Стройте обязательный план на осторожную оценку дохода и отдельно учитывайте переменные поступления после их получения. Не включайте неподтверждённые деньги в сумму, необходимую для счетов.
Стоит ли сначала откладывать или погашать долги?
Сначала учтите обязательные платежи, базовые нужды и условия долга, включая возможные последствия просрочки. Универсального порядка для всех ситуаций нет: сравните условия обязательств и при необходимости запросите у кредитора разъяснение.
Как говорить с ребёнком, если семье пришлось сократить расходы?
Объясните изменение простыми словами и обозначьте, что взрослые отвечают за финансовые решения. Например: "Сейчас мы выбираем более доступные покупки, а о больших расходах поговорим позже".
Что делать, если ребёнок быстро потратил карманные деньги?
Обсудите, на что он потратил деньги и что хотел бы сделать иначе в следующий раз, без стыда и наказания. Можно вместе разделить следующую сумму на текущие траты и выбранную цель.
